Domain frei-von-datenspeicherung.de kaufen?
Wir ziehen mit dem Projekt
frei-von-datenspeicherung.de um.
Sind Sie am Kauf der Domain
frei-von-datenspeicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frei-von-datenspeicherung.de kaufen?
Wird unfallrente besteuert?
Ja, Unfallrenten können besteuert werden, abhängig von verschiedenen Faktoren wie der Art der Unfallrente, dem Land, in dem sie ausgezahlt wird, und den individuellen steuerlichen Regelungen. In einigen Ländern können Unfallrenten als steuerfrei gelten, wenn sie als Ersatz für entgangenes Einkommen dienen. In anderen Ländern können sie jedoch als steuerpflichtiges Einkommen betrachtet werden. Es ist ratsam, sich über die spezifischen steuerlichen Bestimmungen in Bezug auf Unfallrenten in dem jeweiligen Land zu informieren, um mögliche steuerliche Auswirkungen zu verstehen. **
Werden Sozialversicherungsbeiträge besteuert?
Werden Sozialversicherungsbeiträge besteuert? Sozialversicherungsbeiträge sind in der Regel steuerfrei, da sie dazu dienen, soziale Leistungen wie Renten, Krankenversicherung und Arbeitslosenversicherung zu finanzieren. Allerdings können in einigen Ländern Beiträge zur Sozialversicherung als steuerpflichtiges Einkommen betrachtet werden, insbesondere wenn sie über bestimmte Grenzwerte hinausgehen. Es ist wichtig, die steuerlichen Bestimmungen Ihres Landes zu prüfen, um sicherzustellen, dass Sie korrekt informiert sind. In den meisten Fällen sind Sozialversicherungsbeiträge jedoch steuerfrei und dienen ausschließlich der sozialen Absicherung der Arbeitnehmer. **
Ähnliche Suchbegriffe für Besteuert
Top-Angebote
Produkte zum Begriff Besteuert:
-
Anonymität und Gesellschaft Bd. I, Fachbücher von Felix KellerGesellschaft ist Ordnung. Doch jede Ordnung kennt auch Unordnung und Anarchie: etwas, das nicht benannt werden kann, das Namenlose. Ein Name für dieses Namenlose musste zuerst erfunden werden: Anonymität. Dies bildet die Grundlage für heftige Streitigkeiten, Such- und Jagdstrategien sowie Utopien, die moderne Gesellschaften seit ihren Anfängen begleiten und irritieren. Diskurse der Anonymität entstehen in Zeiten sozialer Umwälzungen und technischer Revolutionen, um neu auftauchende Realitäten zu benennen und zu kartieren. Die Beschreibungen, Identifikationen und Klassifikationen produzieren jedoch nur das, was Anonymität überhaupt erst möglich macht: unmarkierte Zonen, die zugleich Zonen der Instabilität und Ambivalenz sind. Der erste Band dieser Studie entwickelt einen theoretischen Rahmen, indem er gängige Theorien von Namen auf den Kopf stellt und sie in eine Theorie des Namenlosen umformuliert. Dieser theoretische Horizont bildet den Hintergrund für die Frage nach dem technisch-sozialen Kontext, in dem Anonymität geformt wurde. Dies geschieht im Bereich der Textproduktion und dem Versuch, eine Ordnung von Texten, Wissen und Fiktionen zu etablieren und zu kontrollieren. In der Presse werden immer wieder heftige Debatten über die Bedeutung und Legitimität des Rechts auf Unterschrift und über Veröffentlichungen anonymer Stimmen entfacht. Ebenso schafft die Erfindung von sociétés anonymes (Aktiengesellschaften) Krisen der Kontrolle angesichts anonym zirkulierenden Kapitals. Nur allmählich zieht die Präsenz unbekannter Menschen in Städten Aufmerksamkeit auf sich. Hier wird eine spezifische Konstellation erwachender Diskurse der Anonymität deutlich: Die Menschen kennen sich sehr gut, doch die kontrollierende Beschreibung der scheinbar anarchischen Gesellschaft und ihrer gefährlichen Klassen versagt. Was zu bürokratischer Überförderung führt, erfreut die Literatur. Die Erfindung der Anonymität eröffnete Zonen der Unentschlossenheit und Ambivalenz, die bis heute bestehen bleiben. Die vorliegende Studie bietet Mittel, um ihre Unvermeidbarkeit zu verstehen.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonymität und Gesellschaft Bd. II, Fachbücher von Felix KellerGesellschaft ist Ordnung. Die Beschreibung, Identifikation und Kartierung von Realitäten erzeugen jedoch unmarkierte Zonen, die Teil der Gesellschaft sind, aber Ambivalenzen und Indeterminiertheiten hervorrufen, die ungelöst bleiben. Die Erfindung der Anonymität, die Gegenstand des ersten Bandes dieser Studie ist, schafft gleichzeitig einen Raum für hitzige Debatten über die Legitimität und die Folgen von Anonymität. Diese Diskussionen geben Einblicke in Versuche, die Gesellschaft symbolisch zu ordnen, aus denen neue Instabilitäten entstehen. Der zweite Band behandelt die aktuelle Konstellation: den Versuch, Anonymität wissenschaftlich zu fassen. Die Sozialwissenschaften, insbesondere rund um die Chicago School, entdecken die soziale Funktionalität der Anonymität und etablieren das Konzept als grundlegende Kategorie des Sozialen. Diese neue Perspektive schafft eine eigene Form von soziologischer Ästhetik an dem Punkt des Bruchs zwischen Individuum und Gesellschaft, wobei Mittel wie dokumentarische Fotografie genutzt werden. Anonymität erreicht die inneren Territorien des Selbst und wird zum generischen Prinzip des Erkennens der Welt in der Phänomenologie. Im Verlauf des Wissenschaftsprozesses erfährt Anonymität eine Normalisierung. Gleichzeitig scheitern die Versuche, das Prinzip der Anonymität letztlich zu definieren. Anonymität, die definiert werden könnte, würde aufhören, Anonymität zu sein, wie Jaspers erkannte. In diesem Kontext wird Anonymität sichtbar zu einer Utopie, die die Idee von Orten repräsentiert, die nicht der sozialen Ordnung unterliegen und somit der Erfassung und Beschreibbarkeit entziehen. Dieser utopische Moment erhält neues Material mit dem Aufkommen digitaler Räume. Das Internet befeuert die Vorstellung einer anarchischen, neuen Form der Sozialisierung. Doch die Utopie der Anonymität wird zunehmend zur Grundlage einer neuen Mythologie in der digitalen Welt. Diese theoretische und wissensgeschichtliche Studie bietet die Möglichkeit, sich mit diesen Ideen auseinanderzusetzen und sie zu hinterfragen.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unabhängigkeit in Europa, Fachbücher von Anna MeineDas Fachbuch "Unabhängigkeit in Europa" von Anna Meine bietet eine tiefgehende Analyse der Konflikte um Sezession und Unabhängigkeit in Europa und darüber hinaus. Die Autorin untersucht, was Unabhängigkeit in einer globalisierten Welt bedeutet und ob sie weiterhin als zentrales Prinzip der politischen Ordnung gilt. Beginnend mit den Diskussionen über Schottlands Zukunft im Vereinigten Königreich rekonstruiert die Studie die unterschiedlichen Vorstellungen von Unabhängigkeit. Dabei wird deutlich, dass Unabhängigkeit ein komplexer Begriff ist, der Freiheit, Selbstbestimmung und Souveränität miteinander verknüpft. Die verschiedenen politischen Theorien – nationalistisch, liberal und republikanisch – werden beleuchtet, um die Stärken und Schwächen der jeweiligen Ansätze zur politischen Unabhängigkeit herauszuarbeiten. Die Autorin zeigt, dass Unabhängigkeit nicht zwangsläufig an eine bestimmte Staatsform gebunden ist und auch in Zeiten gegenseitiger Abhängigkeiten an Relevanz gewinnt. Diese fundierte Untersuchung ist für alle von Interesse, die sich mit Fragen der politischen Theorie und der Dynamik von Unabhängigkeitsbewegungen auseinandersetzen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unabhängigkeit. Verantwortung. Wirkung, Fachbücher von Kay SchellerKay Scheller: Zum Geleit. Teil I - Gründungsjahre und Neuausrichtung. Hans-Peter Ullmann: Vom Rechnungshof des Deutschen Reichs zum Bundesrechnungshof. Bernhard Gotto: Papiertigerdressur - Die Berichte des Bundesrechnungshofes im parlamentarischen Entlastungsverfahren in den 1950er- und 1960er-Jahren. Christoph Gröpl: Die Haushaltsreform von 1969: ein Meilenstein für das Haushaltsrecht und für die externe Finanzkontrolle, ein Rückschritt für die Begrenzung der Staatsverschuldung. Lars P. Feld, Julia Braun, Joshua Hassib und Daniel Nientiedt: Die verfassungsrechtliche Schuldenregel: Ausgestaltung, Wirkung und Reformen. Teil II - Die Welt wird grösser: Exogene Faktoren und ihr Einfluss auf die Tätigkeit des Bundesrechnungshofes. Kay Scheller: Der Bundesrechnungshof weltweit im Einsatz: Gestiegene Anforderungen für die externe Finanzkontrolle in einer europäisch und global vernetzten Welt. Margit Kraker: Internationale Zusammenarbeit der Obersten Rechnungskontrollbehörden: Institutionen, Formate, Instrumente. Hanno Kube: Verfassungsrechtliche Stellung und Aufgaben des Bundesrechnungshofes - insbesondere zur Verfassungsmässigkeitskontrolle. Thiess Büttner: Regelbasierte Fiskalpolitik: Theorie und Praxis. Teil III - Neue Wege. Silke Übelmesser: Stabile und nachhaltige öffentliche Finanzen als Grundlage staatlicher Handlungsfähigkeit. Kai Preissmann: Staatsmodernisierung ist möglich - zehn Thesen für leistungsfähigere Behörden mit Beispielen aus einem Jahrzehnt Reformen im Bundesrechnungshof. Frauke Rostalski: Künstliche Intelligenz und digitale Desinformation: Herausforderungen für staatliche Institutionen. Helge Braun: 75 Jahre Bundesrechnungshof - die starke Stimme für Haushaltsdisziplin, für Haushaltsklarheit und -wahrheit wird mehr gebraucht denn je. Autorenverzeichnis.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Kerosin besteuert?
Ist Kerosin besteuert? Ja, Kerosin ist in vielen Ländern besteuert, da es ein fossiler Brennstoff ist, der bei der Verbrennung CO2-Emissionen verursacht. Die Höhe der Steuer variiert je nach Land und kann dazu beitragen, den Verbrauch von Kerosin zu reduzieren und umweltfreundlichere Alternativen zu fördern. In einigen Ländern werden auch spezielle Steuern auf Flugbenzin erhoben, da der Luftverkehr einen erheblichen Beitrag zum CO2-Ausstoß leistet. Die Besteuerung von Kerosin ist ein umstrittenes Thema, da sie Auswirkungen auf die Luftfahrtindustrie und die Verbraucher haben kann. **
-
Wird Flugbenzin besteuert?
Ja, Flugbenzin wird besteuert. In den meisten Ländern unterliegt Flugbenzin einer speziellen Steuer, die als Kerosinsteuer bekannt ist. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, Einnahmen für den Staat zu generieren sowie Umweltauswirkungen des Luftverkehrs zu berücksichtigen. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Betriebskosten von Fluggesellschaften ausmachen. Einige Länder gewähren jedoch auch Steuervergünstigungen oder Befreiungen für den Einsatz von Flugbenzin in bestimmten Fällen, z.B. für Flüge in entlegene Regionen oder für humanitäre Missionen. **
-
Werden Gebühren besteuert?
"werden Gebühren besteuert?" ist eine Frage, die sich auf die steuerliche Behandlung von Gebühren bezieht. In vielen Ländern werden Gebühren als Einkommen betrachtet und entsprechend besteuert. Die genaue steuerliche Behandlung hängt jedoch von den jeweiligen Gesetzen und Vorschriften des Landes ab. Es ist ratsam, sich bei einem Steuerberater oder der örtlichen Steuerbehörde über die genaue steuerliche Behandlung von Gebühren zu informieren, um sicherzustellen, dass alle steuerlichen Verpflichtungen erfüllt werden. **
-
Wird Gold besteuert?
Wird Gold besteuert? Ja, Gold wird in den meisten Ländern besteuert, sowohl beim Kauf als auch beim Verkauf. Die genaue Steuerregelung kann je nach Land und Art des Goldes variieren. In einigen Ländern fällt beim Kauf von physischem Gold eine Mehrwertsteuer an, während in anderen Ländern Kapitalertragssteuern auf Gewinne aus dem Verkauf von Gold erhoben werden. Es ist wichtig, die lokalen Steuervorschriften zu prüfen, um die steuerlichen Auswirkungen des Kaufs und Verkaufs von Gold zu verstehen. **


Werden Versandkosten besteuert?
Werden Versandkosten besteuert? Ja, in vielen Ländern werden Versandkosten besteuert, da sie als Teil des Gesamtverkaufspreises betrachtet werden. Die Höhe der Steuer hängt von den jeweiligen Steuergesetzen des Landes ab. In einigen Ländern werden Versandkosten als Teil des steuerpflichtigen Umsatzes betrachtet, während sie in anderen Ländern möglicherweise von der Steuer ausgenommen sind. Es ist wichtig, die lokalen Steuervorschriften zu beachten, um sicherzustellen, dass die Versandkosten ordnungsgemäß besteuert werden. In jedem Fall sollten Unternehmen sicherstellen, dass sie die richtigen Steuersätze auf ihre Versandkosten anwenden, um steuerliche Probleme zu vermeiden. **
Werden Rentenversicherungen besteuert?
Ja, Rentenversicherungen können besteuert werden. Die Besteuerung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Rentenversicherung, dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz des Versicherungsnehmers. In der Regel werden Rentenversicherungen besteuert, wenn die Auszahlungen einen bestimmten Freibetrag überschreiten. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen einer Rentenversicherung zu verstehen. **
Top-Angebote
Produkte zum Begriff Besteuert:
-
Sei doch nicht besteuert: Mit Steuerfabi die Welt der Steuern verstehen und richtig Geld sparen - Fabian Walter, Audio, 9788728543566Sei Doch Nicht Besteuert: Mit Steuerfabi Die Welt Der Steuern Verstehen Und Richtig Geld Sparen Von Fabian Walter, Saga Egmont, 978-87-28-54356-6, Sprecher: Sebastian Waldemer, Sprache: Deutsch13,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
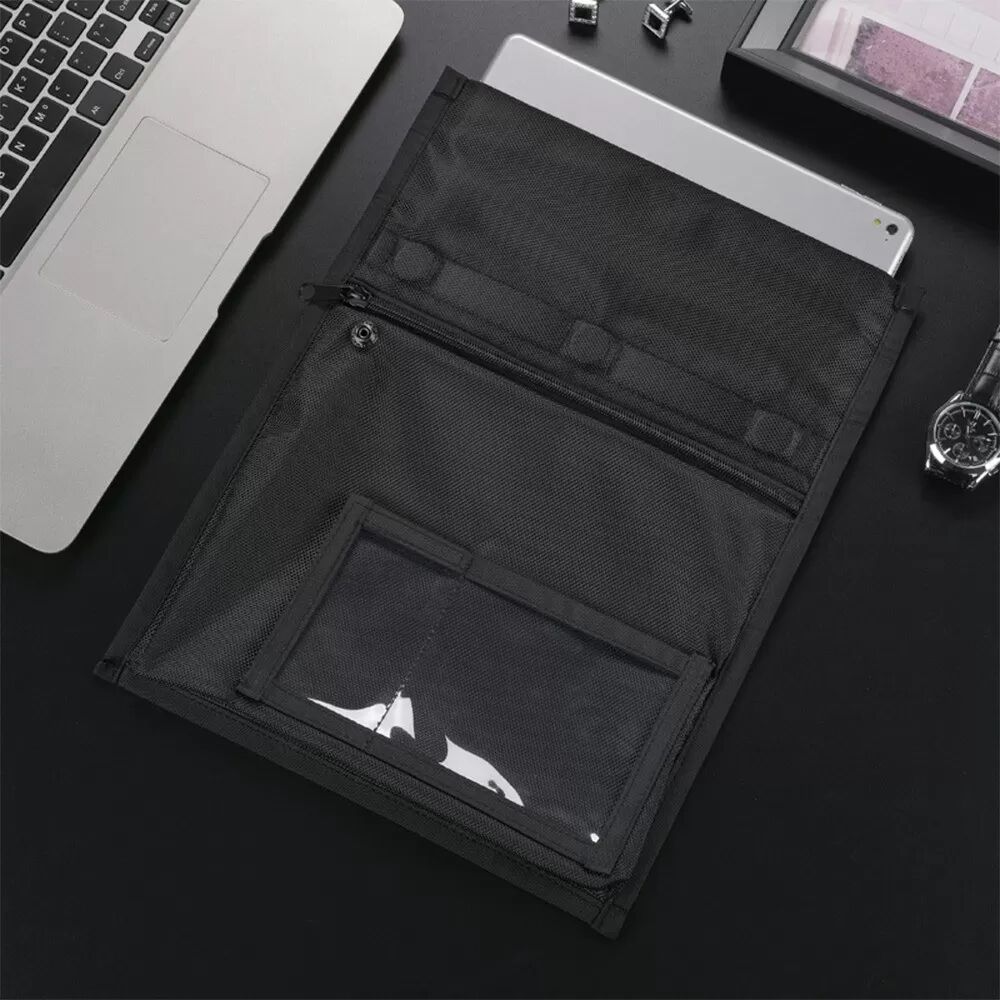
INF Schwarze Signalblockierhülle - Oxford-Gewebe Nano-Abschirmtasche für Privatsphäre und SicherheitSchwarze Signalblockierhülle aus Oxford-Gewebe und Nano-Abschirmmaterial. Blockiert Mobilfunk-, WLAN-, GPS- und RFID-Signale und schützt Ihre Privatsphäre und Sicherheit. Kompatibel mit APPLE, Samsung, Huawei und Garmin Geräten. Überlegene Signalisolation: Diese Signalblockierhülle bietet eine überlegene Isolation von drahtlosen Signalen, einschließlich Mobilfunk, Wi-Fi, Bluetooth, GPS und RFID. Hergestellt aus fortschrittlichem Nano-Abschirmmaterial, das in das Oxford-Gewebe eingebettet ist, blockiert es effektiv elektromagnetische Frequenzen und verhindert unbefugten Zugriff auf Ihre Geräte und schützt Ihre persönlichen Daten. Ideal für sichere Besprechungen, Reisen und den täglichen Gebrauch. Diese Hülle stellt sicher, dass Ihre elektronischen Geräte nicht nachverfolgbar und vor potenziellen Bedrohungen geschützt bleiben. Es ist eine einfache, aber effektive Lösung zur Wahrung der Privatsphäre und Sicherheit in einer zunehmend vernetzten Welt und bietet Sicherheit vor elektronischem Abhören und Datenschutzverletzungen. Die Hülle ist kompatibel mit verschiedenen Geräten, einschließlich Smartphones, Tablets und Laptops. Hochwertige Materialkonstruktion: Diese Hülle besteht aus hochwertigem Oxford-Gewebe und verfügt über eine Nano-Abschirmtechnologie. Sie bietet eine Kombination aus Schutz und Funktionalität. Das Oxford-Gewebe bietet eine wasserabweisende und verschleißfeste Außenseite, die sicherstellt, dass die Hülle dem täglichen Gebrauch standhält und Ihre Geräte vor den Elementen schützt. Das integrierte Nano-Abschirmmaterial erzeugt einen Faraday-Käfig-Effekt, der Signale effektiv blockiert und verhindert, dass elektronische Geräte drahtlos kommunizieren. Diese Materialkombination gewährleistet sowohl die physische als auch die digitale Sicherheit Ihrer Geräte und macht sie zu einem unverzichtbaren Zubehör für alle, denen Privatsphäre und Datenschutz am Herzen liegen. Die Hülle ist kompatibel mit Geräten von Marken wie APPLE, Samsung und Huawei. Vielseitige Anwendungsszenarien: Diese Signalblockierhülle ist für eine Vielzahl von Anwendungen konzipiert, von der persönlichen Privatsphäre bis zur Unternehmenssicherheit. Verwenden Sie sie, um die Verfolgung zu verhindern, unerwünschte Kommunikation zu blockieren und sensible Informationen während Besprechungen oder Reisen zu schützen. Sie ist auch ideal für Strafverfolgungsbehörden, Militärpersonal und alle, die die Vertraulichkeit wahren müssen. Die Hülle kann verwendet werden, um elektronische Geräte vor elektromagnetischen Interferenzen (EMI) und Hochfrequenzstörungen (RFI) zu schützen und eine optimale Leistung in sensiblen Umgebungen zu gewährleisten. Egal, ob Sie sich Sorgen um staatliche Überwachung, Wirtschaftsspionage machen oder einfach nur Ihre persönlichen Daten schützen möchten, diese Hülle bietet eine vielseitige und zuverlässige Lösung. Sie ist kompatibel mit Geräten von Marken wie Garmin. Spezifikationen: Farbe: Schwarz Abmessungen: Länge: 28 cm, Breite: 28 cm, Höhe: 1 cm...24,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonymität und Gesellschaft Bd. I, Fachbücher von Felix KellerGesellschaft ist Ordnung. Doch jede Ordnung kennt auch Unordnung und Anarchie: etwas, das nicht benannt werden kann, das Namenlose. Ein Name für dieses Namenlose musste zuerst erfunden werden: Anonymität. Dies bildet die Grundlage für heftige Streitigkeiten, Such- und Jagdstrategien sowie Utopien, die moderne Gesellschaften seit ihren Anfängen begleiten und irritieren. Diskurse der Anonymität entstehen in Zeiten sozialer Umwälzungen und technischer Revolutionen, um neu auftauchende Realitäten zu benennen und zu kartieren. Die Beschreibungen, Identifikationen und Klassifikationen produzieren jedoch nur das, was Anonymität überhaupt erst möglich macht: unmarkierte Zonen, die zugleich Zonen der Instabilität und Ambivalenz sind. Der erste Band dieser Studie entwickelt einen theoretischen Rahmen, indem er gängige Theorien von Namen auf den Kopf stellt und sie in eine Theorie des Namenlosen umformuliert. Dieser theoretische Horizont bildet den Hintergrund für die Frage nach dem technisch-sozialen Kontext, in dem Anonymität geformt wurde. Dies geschieht im Bereich der Textproduktion und dem Versuch, eine Ordnung von Texten, Wissen und Fiktionen zu etablieren und zu kontrollieren. In der Presse werden immer wieder heftige Debatten über die Bedeutung und Legitimität des Rechts auf Unterschrift und über Veröffentlichungen anonymer Stimmen entfacht. Ebenso schafft die Erfindung von sociétés anonymes (Aktiengesellschaften) Krisen der Kontrolle angesichts anonym zirkulierenden Kapitals. Nur allmählich zieht die Präsenz unbekannter Menschen in Städten Aufmerksamkeit auf sich. Hier wird eine spezifische Konstellation erwachender Diskurse der Anonymität deutlich: Die Menschen kennen sich sehr gut, doch die kontrollierende Beschreibung der scheinbar anarchischen Gesellschaft und ihrer gefährlichen Klassen versagt. Was zu bürokratischer Überförderung führt, erfreut die Literatur. Die Erfindung der Anonymität eröffnete Zonen der Unentschlossenheit und Ambivalenz, die bis heute bestehen bleiben. Die vorliegende Studie bietet Mittel, um ihre Unvermeidbarkeit zu verstehen.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonymität und Gesellschaft Bd. II, Fachbücher von Felix KellerGesellschaft ist Ordnung. Die Beschreibung, Identifikation und Kartierung von Realitäten erzeugen jedoch unmarkierte Zonen, die Teil der Gesellschaft sind, aber Ambivalenzen und Indeterminiertheiten hervorrufen, die ungelöst bleiben. Die Erfindung der Anonymität, die Gegenstand des ersten Bandes dieser Studie ist, schafft gleichzeitig einen Raum für hitzige Debatten über die Legitimität und die Folgen von Anonymität. Diese Diskussionen geben Einblicke in Versuche, die Gesellschaft symbolisch zu ordnen, aus denen neue Instabilitäten entstehen. Der zweite Band behandelt die aktuelle Konstellation: den Versuch, Anonymität wissenschaftlich zu fassen. Die Sozialwissenschaften, insbesondere rund um die Chicago School, entdecken die soziale Funktionalität der Anonymität und etablieren das Konzept als grundlegende Kategorie des Sozialen. Diese neue Perspektive schafft eine eigene Form von soziologischer Ästhetik an dem Punkt des Bruchs zwischen Individuum und Gesellschaft, wobei Mittel wie dokumentarische Fotografie genutzt werden. Anonymität erreicht die inneren Territorien des Selbst und wird zum generischen Prinzip des Erkennens der Welt in der Phänomenologie. Im Verlauf des Wissenschaftsprozesses erfährt Anonymität eine Normalisierung. Gleichzeitig scheitern die Versuche, das Prinzip der Anonymität letztlich zu definieren. Anonymität, die definiert werden könnte, würde aufhören, Anonymität zu sein, wie Jaspers erkannte. In diesem Kontext wird Anonymität sichtbar zu einer Utopie, die die Idee von Orten repräsentiert, die nicht der sozialen Ordnung unterliegen und somit der Erfassung und Beschreibbarkeit entziehen. Dieser utopische Moment erhält neues Material mit dem Aufkommen digitaler Räume. Das Internet befeuert die Vorstellung einer anarchischen, neuen Form der Sozialisierung. Doch die Utopie der Anonymität wird zunehmend zur Grundlage einer neuen Mythologie in der digitalen Welt. Diese theoretische und wissensgeschichtliche Studie bietet die Möglichkeit, sich mit diesen Ideen auseinanderzusetzen und sie zu hinterfragen.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird unfallrente besteuert?
Ja, Unfallrenten können besteuert werden, abhängig von verschiedenen Faktoren wie der Art der Unfallrente, dem Land, in dem sie ausgezahlt wird, und den individuellen steuerlichen Regelungen. In einigen Ländern können Unfallrenten als steuerfrei gelten, wenn sie als Ersatz für entgangenes Einkommen dienen. In anderen Ländern können sie jedoch als steuerpflichtiges Einkommen betrachtet werden. Es ist ratsam, sich über die spezifischen steuerlichen Bestimmungen in Bezug auf Unfallrenten in dem jeweiligen Land zu informieren, um mögliche steuerliche Auswirkungen zu verstehen. **
-
Werden Sozialversicherungsbeiträge besteuert?
Werden Sozialversicherungsbeiträge besteuert? Sozialversicherungsbeiträge sind in der Regel steuerfrei, da sie dazu dienen, soziale Leistungen wie Renten, Krankenversicherung und Arbeitslosenversicherung zu finanzieren. Allerdings können in einigen Ländern Beiträge zur Sozialversicherung als steuerpflichtiges Einkommen betrachtet werden, insbesondere wenn sie über bestimmte Grenzwerte hinausgehen. Es ist wichtig, die steuerlichen Bestimmungen Ihres Landes zu prüfen, um sicherzustellen, dass Sie korrekt informiert sind. In den meisten Fällen sind Sozialversicherungsbeiträge jedoch steuerfrei und dienen ausschließlich der sozialen Absicherung der Arbeitnehmer. **
-
Ist Kerosin besteuert?
Ist Kerosin besteuert? Ja, Kerosin ist in vielen Ländern besteuert, da es ein fossiler Brennstoff ist, der bei der Verbrennung CO2-Emissionen verursacht. Die Höhe der Steuer variiert je nach Land und kann dazu beitragen, den Verbrauch von Kerosin zu reduzieren und umweltfreundlichere Alternativen zu fördern. In einigen Ländern werden auch spezielle Steuern auf Flugbenzin erhoben, da der Luftverkehr einen erheblichen Beitrag zum CO2-Ausstoß leistet. Die Besteuerung von Kerosin ist ein umstrittenes Thema, da sie Auswirkungen auf die Luftfahrtindustrie und die Verbraucher haben kann. **
-
Wird Flugbenzin besteuert?
Ja, Flugbenzin wird besteuert. In den meisten Ländern unterliegt Flugbenzin einer speziellen Steuer, die als Kerosinsteuer bekannt ist. Diese Steuer wird auf den Verkauf von Flugbenzin erhoben und dient dazu, Einnahmen für den Staat zu generieren sowie Umweltauswirkungen des Luftverkehrs zu berücksichtigen. Die Höhe der Kerosinsteuer variiert je nach Land und kann einen erheblichen Anteil der Betriebskosten von Fluggesellschaften ausmachen. Einige Länder gewähren jedoch auch Steuervergünstigungen oder Befreiungen für den Einsatz von Flugbenzin in bestimmten Fällen, z.B. für Flüge in entlegene Regionen oder für humanitäre Missionen. **
Ähnliche Suchbegriffe für Besteuert
-
Unabhängigkeit in Europa, Fachbücher von Anna MeineDas Fachbuch "Unabhängigkeit in Europa" von Anna Meine bietet eine tiefgehende Analyse der Konflikte um Sezession und Unabhängigkeit in Europa und darüber hinaus. Die Autorin untersucht, was Unabhängigkeit in einer globalisierten Welt bedeutet und ob sie weiterhin als zentrales Prinzip der politischen Ordnung gilt. Beginnend mit den Diskussionen über Schottlands Zukunft im Vereinigten Königreich rekonstruiert die Studie die unterschiedlichen Vorstellungen von Unabhängigkeit. Dabei wird deutlich, dass Unabhängigkeit ein komplexer Begriff ist, der Freiheit, Selbstbestimmung und Souveränität miteinander verknüpft. Die verschiedenen politischen Theorien – nationalistisch, liberal und republikanisch – werden beleuchtet, um die Stärken und Schwächen der jeweiligen Ansätze zur politischen Unabhängigkeit herauszuarbeiten. Die Autorin zeigt, dass Unabhängigkeit nicht zwangsläufig an eine bestimmte Staatsform gebunden ist und auch in Zeiten gegenseitiger Abhängigkeiten an Relevanz gewinnt. Diese fundierte Untersuchung ist für alle von Interesse, die sich mit Fragen der politischen Theorie und der Dynamik von Unabhängigkeitsbewegungen auseinandersetzen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unabhängigkeit. Verantwortung. Wirkung, Fachbücher von Kay SchellerKay Scheller: Zum Geleit. Teil I - Gründungsjahre und Neuausrichtung. Hans-Peter Ullmann: Vom Rechnungshof des Deutschen Reichs zum Bundesrechnungshof. Bernhard Gotto: Papiertigerdressur - Die Berichte des Bundesrechnungshofes im parlamentarischen Entlastungsverfahren in den 1950er- und 1960er-Jahren. Christoph Gröpl: Die Haushaltsreform von 1969: ein Meilenstein für das Haushaltsrecht und für die externe Finanzkontrolle, ein Rückschritt für die Begrenzung der Staatsverschuldung. Lars P. Feld, Julia Braun, Joshua Hassib und Daniel Nientiedt: Die verfassungsrechtliche Schuldenregel: Ausgestaltung, Wirkung und Reformen. Teil II - Die Welt wird grösser: Exogene Faktoren und ihr Einfluss auf die Tätigkeit des Bundesrechnungshofes. Kay Scheller: Der Bundesrechnungshof weltweit im Einsatz: Gestiegene Anforderungen für die externe Finanzkontrolle in einer europäisch und global vernetzten Welt. Margit Kraker: Internationale Zusammenarbeit der Obersten Rechnungskontrollbehörden: Institutionen, Formate, Instrumente. Hanno Kube: Verfassungsrechtliche Stellung und Aufgaben des Bundesrechnungshofes - insbesondere zur Verfassungsmässigkeitskontrolle. Thiess Büttner: Regelbasierte Fiskalpolitik: Theorie und Praxis. Teil III - Neue Wege. Silke Übelmesser: Stabile und nachhaltige öffentliche Finanzen als Grundlage staatlicher Handlungsfähigkeit. Kai Preissmann: Staatsmodernisierung ist möglich - zehn Thesen für leistungsfähigere Behörden mit Beispielen aus einem Jahrzehnt Reformen im Bundesrechnungshof. Frauke Rostalski: Künstliche Intelligenz und digitale Desinformation: Herausforderungen für staatliche Institutionen. Helge Braun: 75 Jahre Bundesrechnungshof - die starke Stimme für Haushaltsdisziplin, für Haushaltsklarheit und -wahrheit wird mehr gebraucht denn je. Autorenverzeichnis.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutz International, Fachbücher von Lothar DetermannZum Werk Der vorliegende Compliance Field Guide richtet sich an Datenschutz-Verantwortliche in Unternehmen, die ein globales Compliance-Programm aufsetzen müssen, um die innerbetriebliche Befassung mit dem Datenschutz strukturiert voranzutreiben. Das Buch liefert einen globalen Überblick geltender Datenschutz-Standards und gibt der Leserschaft praktische Empfehlungen an die Hand, welche Lösungen sich in der Praxis angesichts bestehender Unsicherheiten hinsichtlich der Auslegung, Anwendbarkeit und Durchsetzbarkeit nationaler wie internationaler Regelungsvorstellungen im Datenschutz bewährt haben. Für den schnellen Überblick werden die wichtigsten Begrifflichkeiten zur Datenschutz-Compliance, geordnet von A-Z, am Ende des Buches kurz und prägnant erläutert. Vorteile auf einen Blick: schneller Überblick über die globale Datenschutz-Regelungslage in einem Band, aus der Feder eines erfahrenen Praktikers mit zahlreichen Praxistipps. Zur Neuauflage Die Neuauflage berücksichtigt die Entwicklung des Datenschutzrechts in Europa und international in Gesetzgebung, Literatur und Rechtsprechung, hier insbesondere die Anforderungen des EuGH (Schrems I, Schrems II). Zielgruppe Für Leitung und Mitarbeiterinnen und Mitarbeiter von Rechtsabteilungen, Datenschutzverantwortliche/Datenschutzbeauftragte und Compliance-Verantwortliche in international tätigen Unternehmen sowie externe Datenschutz-Beratung/Wirtschaftsprüfung mit international tätigen Mandanten.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Gebühren besteuert?
"werden Gebühren besteuert?" ist eine Frage, die sich auf die steuerliche Behandlung von Gebühren bezieht. In vielen Ländern werden Gebühren als Einkommen betrachtet und entsprechend besteuert. Die genaue steuerliche Behandlung hängt jedoch von den jeweiligen Gesetzen und Vorschriften des Landes ab. Es ist ratsam, sich bei einem Steuerberater oder der örtlichen Steuerbehörde über die genaue steuerliche Behandlung von Gebühren zu informieren, um sicherzustellen, dass alle steuerlichen Verpflichtungen erfüllt werden. **
-
Wird Gold besteuert?
Wird Gold besteuert? Ja, Gold wird in den meisten Ländern besteuert, sowohl beim Kauf als auch beim Verkauf. Die genaue Steuerregelung kann je nach Land und Art des Goldes variieren. In einigen Ländern fällt beim Kauf von physischem Gold eine Mehrwertsteuer an, während in anderen Ländern Kapitalertragssteuern auf Gewinne aus dem Verkauf von Gold erhoben werden. Es ist wichtig, die lokalen Steuervorschriften zu prüfen, um die steuerlichen Auswirkungen des Kaufs und Verkaufs von Gold zu verstehen. **
-
Werden Versandkosten besteuert?
Werden Versandkosten besteuert? Ja, in vielen Ländern werden Versandkosten besteuert, da sie als Teil des Gesamtverkaufspreises betrachtet werden. Die Höhe der Steuer hängt von den jeweiligen Steuergesetzen des Landes ab. In einigen Ländern werden Versandkosten als Teil des steuerpflichtigen Umsatzes betrachtet, während sie in anderen Ländern möglicherweise von der Steuer ausgenommen sind. Es ist wichtig, die lokalen Steuervorschriften zu beachten, um sicherzustellen, dass die Versandkosten ordnungsgemäß besteuert werden. In jedem Fall sollten Unternehmen sicherstellen, dass sie die richtigen Steuersätze auf ihre Versandkosten anwenden, um steuerliche Probleme zu vermeiden. **
-
Werden Rentenversicherungen besteuert?
Ja, Rentenversicherungen können besteuert werden. Die Besteuerung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Rentenversicherung, dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz des Versicherungsnehmers. In der Regel werden Rentenversicherungen besteuert, wenn die Auszahlungen einen bestimmten Freibetrag überschreiten. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen einer Rentenversicherung zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.