Domain frei-von-datenspeicherung.de kaufen?
Wir ziehen mit dem Projekt
frei-von-datenspeicherung.de um.
Sind Sie am Kauf der Domain
frei-von-datenspeicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frei-von-datenspeicherung.de kaufen?
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
Inwiefern beeinflusst die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit von Benutzern in den Bereichen Finanzwesen, Technologie und Datenschutz?
Die Unverfolgbarkeit von digitalen Transaktionen kann die Privatsphäre von Benutzern im Finanzwesen, in der Technologie und im Datenschutz gefährden, da sie es potenziellen Angreifern ermöglicht, Transaktionen ohne Zustimmung der Benutzer durchzuführen. Dies kann zu Identitätsdiebstahl, Betrug und finanziellen Verlusten führen. Darüber hinaus kann die Unverfolgbarkeit von Transaktionen es Regierungen und Unternehmen erschweren, verdächtige Aktivitäten zu erkennen und zu bekämpfen, was die Sicherheit und Integrität des Finanzsystems gefährden kann. Insgesamt kann die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit der Benutzer in verschiedenen Bereichen gefährden und erfordert daher angemess **
Ähnliche Suchbegriffe für Fintech
Top-Angebote
Produkte zum Begriff Fintech:
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FinTech-Handbuch, Fachbücher von Christian Armbrüster, Sebastian Omlor, Florian MösleinZum Werk Ein Kompendium, das das Thema FinTech in seiner gesamten Breite abdeckt: Zahlungsverkehr (Payments), Beteiligungsfinanzierung (Crowdfunding, Crowdinvesting), Kreditfinanzierung (Crowdlending), Effektengeschäft, Vermögensanlage (Robo Advice), Versicherung (Insure-Tech), Geld/Zahlungsmittel. Das Werk vereint hochkarätige Autoren aus Wissenschaft und Praxis, die jeweils führende Experten in den einzelnen Bereichen sind. Es behandelt die dogmatischen Grundlagenfragen ebenso wie forensische Anwendungspraxis, technische Funktionsweisen und ökonomische Rahmendaten. Zivil- und Aufsichtsrecht finden ebenso Berücksichtigung wie die ökonomischen und internationalen Bezüge. Vorteile auf einen Blick Sämtliche Rechtsfragen rund um FinTech in einem Band, führende Autoren aus Wissenschaft und Praxis, Einbeziehung der technischen und ökonomischen Grundlagen, internationale Perspektiven mit Einarbeitung der neuen European Crowdfunding Service Provider-Verordnung, die im November 2021 in Kraft trat. Zur Neuauflage Die 3. Auflage enthält neue Kapitel u.a. zu den Bereichen Kartellrecht, Insolvenz und Restrukturierung. Das Werk ist gegenüber der Vorauflage umfassend aktualisiert und konsolidiert. Auch die neuen Rechtsakte und Regelungsentwürfe im Datenwirtschaftsrecht (Data Governance Act, Data Act und KI-Verordnung), zu Kryptomärkten (MiCAR) und zu elektronischen Wertpapieren (eWpRV) sind punktuell bereits berücksichtigt. Zielgruppe Für Rechtsanwaltschaft im Finanz-, Bank-, Kapitalmarkt-, Versicherungs- und IT-Recht, FinTech-Inhouse-Juristinnen und -juristen, Unternehmensberatung.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fintech and the Emerging Ecosystems, Fachbücher von Xusen Cheng, Alex ZarifisDas Buch "Fintech and the Emerging Ecosystems" bietet eine tiefgehende Analyse der revolutionären Veränderungen, die durch Finanztechnologien, auch bekannt als Fintech, im Finanzsektor hervorgerufen werden. Es beleuchtet, wie diese digitale Transformation nicht nur die Finanzdienstleistungen selbst, sondern auch deren Schnittstellen zu anderen Lebensbereichen beeinflusst. Die Beiträge stammen von führenden Forschenden auf diesem Gebiet und bieten einen umfassenden Überblick über aufkommende Technologien wie Krypto-Assets, dezentrale Finanzen (DeFi), Zentralbank-Digitalwährungen (CBDCs) sowie die wachsende Bedeutung von künstlicher Intelligenz (KI) und generativer KI. Das Buch richtet sich primär an Forschende und Akademiker, bietet jedoch auch Praktikern und Studierenden wertvolle Einblicke. Besonders hervorzuheben sind die Kapitel über Vertrauen in CBDCs und den Aufbau von Vertrauen in KI, die unter einer Creative Commons Lizenz frei zugänglich sind.181,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Inwiefern kann die Unverfolgbarkeit von Online-Aktivitäten die Privatsphäre und Sicherheit von Nutzern in den Bereichen Technologie, Datenschutz und Cybersicherheit beeinflussen?
Die Unverfolgbarkeit von Online-Aktivitäten kann die Privatsphäre von Nutzern schützen, indem sie verhindert, dass persönliche Daten von Dritten gesammelt und missbraucht werden. Gleichzeitig kann sie jedoch auch die Sicherheit gefährden, da es schwieriger wird, verdächtige oder schädliche Aktivitäten im Internet zu verfolgen und zu bekämpfen. Im Bereich der Technologie kann die Unverfolgbarkeit von Online-Aktivitäten dazu führen, dass Unternehmen Schwierigkeiten haben, personalisierte Dienste anzubieten, da sie weniger Informationen über ihre Nutzer haben. Im Bereich des Datenschutzes und der Cybersicherheit kann die Unverfolgbarkeit von Online-Aktivitäten dazu führen, dass es schwieriger wird, Datenschutzverletzungen zu erkennen und zu verhindern, **
-
Inwiefern kann die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit von Benutzern in den Bereichen Finanzen, Technologie und Datenschutz beeinflussen?
Die Unverfolgbarkeit von digitalen Transaktionen kann die Privatsphäre von Benutzern in den Bereichen Finanzen, Technologie und Datenschutz stärken, da sie es schwieriger macht, persönliche Informationen und finanzielle Aktivitäten zu verfolgen. Dies kann dazu beitragen, die Sicherheit der Benutzer zu erhöhen, da ihre sensiblen Daten weniger anfällig für Diebstahl und Missbrauch sind. Gleichzeitig könnte die Unverfolgbarkeit von digitalen Transaktionen jedoch auch die Tür für illegale Aktivitäten öffnen, da es schwieriger wird, verdächtige Transaktionen zu identifizieren und zu verfolgen. Es ist daher wichtig, dass die Vorteile der Unverfolgbarkeit von digitalen Transaktionen sorgfältig abgewogen werden, um die Privatsphäre und Sicherheit **
-
Inwiefern kann die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit von Benutzern in den Bereichen Finanzwesen, Technologie und Datenschutz beeinflussen?
Die Unverfolgbarkeit von digitalen Transaktionen kann die Privatsphäre von Benutzern stärken, da sie es schwieriger macht, persönliche Finanzinformationen zu verfolgen und zu missbrauchen. Gleichzeitig kann sie jedoch auch die Sicherheit beeinträchtigen, da es schwieriger wird, betrügerische Transaktionen zu erkennen und zu verhindern. Im Bereich des Datenschutzes kann die Unverfolgbarkeit von digitalen Transaktionen dazu führen, dass persönliche Daten besser geschützt sind, da sie nicht so leicht verfolgt und abgegriffen werden können. Insgesamt kann die Unverfolgbarkeit von digitalen Transaktionen also sowohl positive als auch negative Auswirkungen auf die Privatsphäre und Sicherheit von Benutzern in verschiedenen Bereichen haben. **
-
Inwiefern kann die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit von Benutzern in den Bereichen Finanzen, Technologie und Datenschutz beeinflussen?
Die Unverfolgbarkeit von digitalen Transaktionen kann die Privatsphäre von Benutzern in den Bereichen Finanzen, Technologie und Datenschutz stärken, da sie es schwieriger macht, persönliche Informationen und finanzielle Aktivitäten zu verfolgen. Dies kann dazu beitragen, die Sicherheit der Benutzer zu erhöhen, da ihre sensiblen Daten weniger anfällig für Diebstahl und Missbrauch sind. Gleichzeitig könnte die Unverfolgbarkeit von digitalen Transaktionen jedoch auch die Tür für illegale Aktivitäten öffnen, da es schwieriger wird, verdächtige Transaktionen zu identifizieren und zu verfolgen. Es ist daher wichtig, dass Regierungen und Unternehmen angemessene Maßnahmen ergreifen, um die Privatsphäre und Sicherheit der Benutzer zu gewährleisten, während **

Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
Top-Angebote
Produkte zum Begriff Fintech:
-
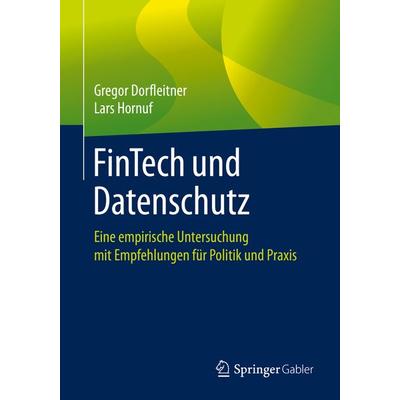
FinTech und Datenschutz, Taschenbuch von Gregor Dorfleitner,Lars Hornuf, Springer Fachmedien Wiesbaden GmbH, 978-3-658-26499-4Fintech Und Datenschutz, Taschenbuch Von Gregor Dorfleitner,lars Hornuf, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-26499-4, Seitenanzahl: 14149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Inwiefern beeinflusst die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit von Benutzern in den Bereichen Finanzwesen, Technologie und Datenschutz?
Die Unverfolgbarkeit von digitalen Transaktionen kann die Privatsphäre von Benutzern im Finanzwesen, in der Technologie und im Datenschutz gefährden, da sie es potenziellen Angreifern ermöglicht, Transaktionen ohne Zustimmung der Benutzer durchzuführen. Dies kann zu Identitätsdiebstahl, Betrug und finanziellen Verlusten führen. Darüber hinaus kann die Unverfolgbarkeit von Transaktionen es Regierungen und Unternehmen erschweren, verdächtige Aktivitäten zu erkennen und zu bekämpfen, was die Sicherheit und Integrität des Finanzsystems gefährden kann. Insgesamt kann die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit der Benutzer in verschiedenen Bereichen gefährden und erfordert daher angemess **
-
Inwiefern kann die Unverfolgbarkeit von Online-Aktivitäten die Privatsphäre und Sicherheit von Nutzern in den Bereichen Technologie, Datenschutz und Cybersicherheit beeinflussen?
Die Unverfolgbarkeit von Online-Aktivitäten kann die Privatsphäre von Nutzern schützen, indem sie verhindert, dass persönliche Daten von Dritten gesammelt und missbraucht werden. Gleichzeitig kann sie jedoch auch die Sicherheit gefährden, da es schwieriger wird, verdächtige oder schädliche Aktivitäten im Internet zu verfolgen und zu bekämpfen. Im Bereich der Technologie kann die Unverfolgbarkeit von Online-Aktivitäten dazu führen, dass Unternehmen Schwierigkeiten haben, personalisierte Dienste anzubieten, da sie weniger Informationen über ihre Nutzer haben. Im Bereich des Datenschutzes und der Cybersicherheit kann die Unverfolgbarkeit von Online-Aktivitäten dazu führen, dass es schwieriger wird, Datenschutzverletzungen zu erkennen und zu verhindern, **
-
Inwiefern kann die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit von Benutzern in den Bereichen Finanzen, Technologie und Datenschutz beeinflussen?
Die Unverfolgbarkeit von digitalen Transaktionen kann die Privatsphäre von Benutzern in den Bereichen Finanzen, Technologie und Datenschutz stärken, da sie es schwieriger macht, persönliche Informationen und finanzielle Aktivitäten zu verfolgen. Dies kann dazu beitragen, die Sicherheit der Benutzer zu erhöhen, da ihre sensiblen Daten weniger anfällig für Diebstahl und Missbrauch sind. Gleichzeitig könnte die Unverfolgbarkeit von digitalen Transaktionen jedoch auch die Tür für illegale Aktivitäten öffnen, da es schwieriger wird, verdächtige Transaktionen zu identifizieren und zu verfolgen. Es ist daher wichtig, dass die Vorteile der Unverfolgbarkeit von digitalen Transaktionen sorgfältig abgewogen werden, um die Privatsphäre und Sicherheit **
Ähnliche Suchbegriffe für Fintech
-
FinTech-Handbuch, Fachbücher von Christian Armbrüster, Sebastian Omlor, Florian MösleinZum Werk Ein Kompendium, das das Thema FinTech in seiner gesamten Breite abdeckt: Zahlungsverkehr (Payments), Beteiligungsfinanzierung (Crowdfunding, Crowdinvesting), Kreditfinanzierung (Crowdlending), Effektengeschäft, Vermögensanlage (Robo Advice), Versicherung (Insure-Tech), Geld/Zahlungsmittel. Das Werk vereint hochkarätige Autoren aus Wissenschaft und Praxis, die jeweils führende Experten in den einzelnen Bereichen sind. Es behandelt die dogmatischen Grundlagenfragen ebenso wie forensische Anwendungspraxis, technische Funktionsweisen und ökonomische Rahmendaten. Zivil- und Aufsichtsrecht finden ebenso Berücksichtigung wie die ökonomischen und internationalen Bezüge. Vorteile auf einen Blick Sämtliche Rechtsfragen rund um FinTech in einem Band, führende Autoren aus Wissenschaft und Praxis, Einbeziehung der technischen und ökonomischen Grundlagen, internationale Perspektiven mit Einarbeitung der neuen European Crowdfunding Service Provider-Verordnung, die im November 2021 in Kraft trat. Zur Neuauflage Die 3. Auflage enthält neue Kapitel u.a. zu den Bereichen Kartellrecht, Insolvenz und Restrukturierung. Das Werk ist gegenüber der Vorauflage umfassend aktualisiert und konsolidiert. Auch die neuen Rechtsakte und Regelungsentwürfe im Datenwirtschaftsrecht (Data Governance Act, Data Act und KI-Verordnung), zu Kryptomärkten (MiCAR) und zu elektronischen Wertpapieren (eWpRV) sind punktuell bereits berücksichtigt. Zielgruppe Für Rechtsanwaltschaft im Finanz-, Bank-, Kapitalmarkt-, Versicherungs- und IT-Recht, FinTech-Inhouse-Juristinnen und -juristen, Unternehmensberatung.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fintech and the Emerging Ecosystems, Fachbücher von Xusen Cheng, Alex ZarifisDas Buch "Fintech and the Emerging Ecosystems" bietet eine tiefgehende Analyse der revolutionären Veränderungen, die durch Finanztechnologien, auch bekannt als Fintech, im Finanzsektor hervorgerufen werden. Es beleuchtet, wie diese digitale Transformation nicht nur die Finanzdienstleistungen selbst, sondern auch deren Schnittstellen zu anderen Lebensbereichen beeinflusst. Die Beiträge stammen von führenden Forschenden auf diesem Gebiet und bieten einen umfassenden Überblick über aufkommende Technologien wie Krypto-Assets, dezentrale Finanzen (DeFi), Zentralbank-Digitalwährungen (CBDCs) sowie die wachsende Bedeutung von künstlicher Intelligenz (KI) und generativer KI. Das Buch richtet sich primär an Forschende und Akademiker, bietet jedoch auch Praktikern und Studierenden wertvolle Einblicke. Besonders hervorzuheben sind die Kapitel über Vertrauen in CBDCs und den Aufbau von Vertrauen in KI, die unter einer Creative Commons Lizenz frei zugänglich sind.181,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwiefern kann die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit von Benutzern in den Bereichen Finanzwesen, Technologie und Datenschutz beeinflussen?
Die Unverfolgbarkeit von digitalen Transaktionen kann die Privatsphäre von Benutzern stärken, da sie es schwieriger macht, persönliche Finanzinformationen zu verfolgen und zu missbrauchen. Gleichzeitig kann sie jedoch auch die Sicherheit beeinträchtigen, da es schwieriger wird, betrügerische Transaktionen zu erkennen und zu verhindern. Im Bereich des Datenschutzes kann die Unverfolgbarkeit von digitalen Transaktionen dazu führen, dass persönliche Daten besser geschützt sind, da sie nicht so leicht verfolgt und abgegriffen werden können. Insgesamt kann die Unverfolgbarkeit von digitalen Transaktionen also sowohl positive als auch negative Auswirkungen auf die Privatsphäre und Sicherheit von Benutzern in verschiedenen Bereichen haben. **
-
Inwiefern kann die Unverfolgbarkeit von digitalen Transaktionen die Privatsphäre und Sicherheit von Benutzern in den Bereichen Finanzen, Technologie und Datenschutz beeinflussen?
Die Unverfolgbarkeit von digitalen Transaktionen kann die Privatsphäre von Benutzern in den Bereichen Finanzen, Technologie und Datenschutz stärken, da sie es schwieriger macht, persönliche Informationen und finanzielle Aktivitäten zu verfolgen. Dies kann dazu beitragen, die Sicherheit der Benutzer zu erhöhen, da ihre sensiblen Daten weniger anfällig für Diebstahl und Missbrauch sind. Gleichzeitig könnte die Unverfolgbarkeit von digitalen Transaktionen jedoch auch die Tür für illegale Aktivitäten öffnen, da es schwieriger wird, verdächtige Transaktionen zu identifizieren und zu verfolgen. Es ist daher wichtig, dass Regierungen und Unternehmen angemessene Maßnahmen ergreifen, um die Privatsphäre und Sicherheit der Benutzer zu gewährleisten, während **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.